ナフサの供給は持ち直したのか、これから何が起きるかについて解説します。
【速報】ナフサショックを読み解く~中東紛争による石油化学産業への影響~(後編):石油化学市場レポ
2026.04.13
この記事は...
(執筆:柳本 浩希/石油化学コンサルタント)
前編 では、ナフサショックの正体や、なぜここまで混乱したかについて解説しました。今回は、ナフサの供給は持ち直したのか、これから何が起きるかについて解説します。
供給は持ち直したが、不安定な状態が続く
当初パニック状態に陥っていたところから、事態は緩やかに改善に向かっており、SNSで言われているようなナフサがすぐに不足して、石化製品の生産がストップするような事態は避けることができています。
一方、6月以降の調達では不安要素もあります。韓国は4月以降ナフサの輸出を禁止しました。それまで中東地域に次ぐ輸入先であった韓国からの調達が不可能となります。また、日本の製油所の稼働率も足元で10%程度引き下げられることから国産ナフサの供給も限定的となります。もちろん、アジア・ナフサ相場は域外の相場と比較して高値で推移していることに変わりはないことから、引き続き域外から裁定玉の供給が潤沢となることは想定されます。しかし、それほど高値となった場合にどの程度実需が付いてくるのかという、供給数量の確保とは別の次元での不安要素はあります。
今は不安要素の方が勝っていて価格はともかく数量を確保したいというバイアスが強いですが、冷静に考えると、仮に日本政府が複数の原油やナフサの船舶について通過許可をイランから得た場合、もしくは中東紛争が停戦となった場合、現在ペルシャ湾で滞留しているナフサは一気に供給されることになります。その場合、ナフサ相場は大幅に下落することが見込まれ、在庫を必要以上に積み増した企業は在庫評価損を計上せざるを得なくなるでしょう。
エチレン需給から見た影響の実態
日本の石油化学事業はこれまで多くの記事で見てきた通り、中国における大型装置の稼働開始やシェール由来の安価な製品流入によって不況が長らく続きました。日本ではエチレンが輸出ポジションであり、エチレン誘導品も含めると2025年は約200万トンもの数量を輸出してきました。そのため、今回の減産や停止の一部数量は輸出の減少と相殺されます。エチレンやプロピレン、ベンゼンにおいては特にそのような傾向があり、各誘導品においてすぐに国内向けの出荷が不足する可能性は少ないでしょう。参考までに、6月までの国内のエチレン生産について下表の通りシミュレーションしています。
中東紛争開始前(推定値)
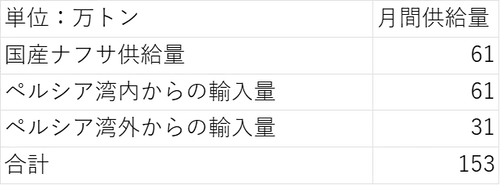
※ナフサクラッカー向けの輸入量のみであり、リフォーマー向けの数量は対象としません
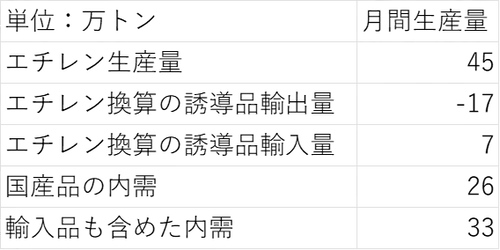
エチレンやポリエチレン、塩ビ樹脂といったエチレンおよびその誘導品におけるエチレン生産見合いの輸出入バランスは10万トン/月の輸出ポジションだったことが分かります。
中東紛争開始後(推定値)
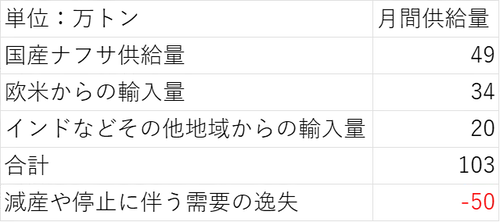
※ナフサクラッカー向けの輸入量のみであり、リフォーマー向けの数量は対象としません
中東紛争後は、欧州や米国からの輸入量(特に米国)が増加し、ホルムズ湾内からの供給減を一部カバーしています。域外品には不純物リスクもありますが、これまでの品質要件を緩和してでも、コンビナートの稼働を守る姿勢は日を追うごとに高まりました。しかし、ホルムズ湾外のナフサの調達は容易ではないほか、14万円/KLを超えるようなスポットのナフサを必要以上に調達するわけにもいきませんので、現在は内需の必要量に見合う程度の稼働で維持されているとみられます。
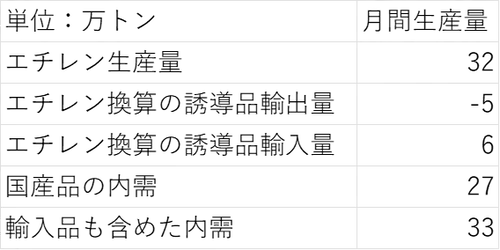
足元のエチレンの需給としては以下のような状況となっていると推察され、生産量が減少しても輸出を減少させることで内需に対応していると想定されます。国産品の内需に見合う生産が中東紛争前から変わらず実現することが可能であると言えるのではないでしょうか。なお、エチレン生産量は紛争前よりも年間150万トン強程度減少しているようにうつりますが、これは定修に入っている地区があるためであり、今後一地区一クラッカーのコンビナートは稼働を再開してくるでしょう。一方、1地区で2つ以上あるクラッカーのコンビナートでは一系列を停止するなどの措置が取られるものと推察されます。定修明けと停止する装置との間で生産は相殺されますから、下表の生産量は当たらずしも遠からずではないかと考えます。
サプライチェーンの歪みと今後の見通し
サプライチェーンはサプライヤーから始まり、商社を複数介したり、加工業者も介在して最終商品へと繋がります。足元では各業者が将来への不安から在庫を多く持とうとする傾向にあることから、モノがないといった印象を実勢の需給バランス以上に与えていると推察されます。また、これまでそれほど輸出ポジションではなかった溶剤や塗料の原料となるトルエンや合成ゴムの原料となるC4、C5留分については、ナフサクラッカーの稼働減に伴う減産のあおりを直接受けることになるため、より早期に品薄感が広がる可能性は高いと言えます。
さらに、輸入に頼っていた副原料が枯渇したことで生産できないような分野も見られます。特にこれまで安値で中国や韓国から輸入していた石化製品においては2倍以上の価格を出さないと調達できないといった状況が散見されます。
ホルムズ海峡の実質的封鎖が5月以降も長期化しても、ナフサの調達多角化によりコンビナート全体の停止などは免れる見通しですが、ナフサクラッカーの生産量は減少することが見込まれます。多くの石化製品において国内の内需に見合う生産量は維持されると考えられますが、一部の製品では需給が先行してタイト化している状況です。代替輸入品の確保などが原料、加工品、製品の各段階で商社を中心に検討が進んでいます。原料が二倍の相場になっていますから、値上げは避けられませんが、他の材料で代替できるような用途については積極的に活用して需要そのものを減らしていくことも必要な段階に入ってきている状況と言えるでしょう。突き詰めて考えると、アジアのナフサ相場が急騰したことで、購買力のある国だけが調達できるように、より低い購買力の国の需要が制限されていると捉えることが可能です。米国のナフサも元々は西大西洋域内のガソリンの原料にすることも選択肢としてあったわけですが、アジアが高いのでそちらへ振り向けているわけです。高値のガソリンでは買えない層の需要をアジアの需要が吸収しているという考え方です。
将来的な原料確保が見通せない状況にあることは間違いありませんので、供給網の混乱はこの中東紛争の終焉が見えてこない限り解消することは困難です。米国とイスラエルは4月も引き続きイランに対して攻撃を続ける可能性が高く、イランがホルムズ海峡の通航制限を解く可能性も低い状況です。しかし、だらだらとこの状況が続き時間が経過すればするほど、アジアはおろか世界全体のサプライチェーンが危機に瀕してしまいます。インドやタイはイラン政府と個別に交渉してホルムズ海峡の通航が可能となっていますが、日本政府は米国やイスラエル以外のアジアの国際社会とも連携しながら、最低限必要な石油・ガスの輸送を許可する人道回廊の設置といった漸進的交渉を鋭意実施していく必要があるでしょう。
■□姉妹サイト「Chematels」もチェック!
今回は、Chematelsにも緊急寄稿しています。2026年4月14日に公開予定です。
報道やSNSなどで、あまりに混乱が広がっていることから、足元の状況をまとめてみました。
SNSで散見される疑問に対してお答えしていますので、併せて確認ください。
引き続き中東紛争による日本の石油化学産業への影響について本サイトを通じてレポートしていきます。
【筆者より】
なお、以下につきましては、hiroki_yanagimoto1@yahoo.co.jpまでお気軽にお問い合わせください。
・メディア関係の取材
・個別企業による相談
・中東紛争をめぐる相談、個別セミナーの開催
・新任担当者向けセミナー
1985年生まれ。大学卒業後、総合化学メーカーに就職し、石化コンビナートの現場、ナフサの調達、合成樹脂の営業を経験。その後、ナフサ取引の仲介や情報誌の編集責任を務め、2026年5月に炭化水素リサーチ株式会社を創業(https://hc-r.co.jp/)。ナフサと石油化学業界必携のNaphtha Portalを立ち上げる。