世界がコロナショックの最中にもかかわらず、中国の石油化学品の輸入が好調である理由について考察する。
中国の爆発的な需要増加:石油化学のマーケットが良好に推移するワケ(2)
2021.04.27
今回の記事は…
(執筆:柳本 浩希/石油化学コンサルタント)
コロナショックでも「加速した」中国の成長
前回は石油化学のマーケットが良好に推移する背景について、米国の装置からの供給不安という観点から論じた。今回は需要面にフォーカスを当てたい。現在、世界で最も石油化学品を輸入しているは中国である。この国がどの程度の需要で推移するかどうか、それが世界の相場を左右すると言っても過言ではない。代表的なプラスチックであるポリエチレンやポリプロピレンは、以下のグラフ(図1)に示した通りで、近年では1500万トンを超える数量が輸入されており、中国の存在が非常に多い。この中国における吸い込み度合いは世界の需給を把握する上で最も大切なポイントとなる。

図1:中国のポリプロピレンおよびポリエチレンの輸入量
図1からも読み取れる通り、2017年以降中国の輸入量は大幅に増加している。これは生活水準の向上や産業発展に伴う需要増加と、国内の生産装置の新増設が需要の増加に追い付いていないことの両面が影響している。特に2020年はポリエチレンおよびポリプロピレンが合計で約2500万トンに達しており、コロナショックを全く感じさせない輸入量となった。これはアジア相場のみならず、世界のマーケットを底上げし、石油化学のマージンを支えた。とはいえ、中国は2~3月にかけてロックダウン下にあって約2カ月分経済活動は停滞していたはずである。また、2020年は中国において新増設が相次ぎ、国内の供給量はポリオレフィン全体で200万~300万トン程度生産量は増加していた。2020年末のサプライヤー在庫は前年同時期並みとなり、供給が増加した分在庫がだぶついているわけではない。すなわち、これほどまでに輸入量が伸びるためには、中国の爆発的な需要増加(+500万~600万トン:対前年で+10~15%の増加)がないとおかしいということになる。
これらを引き起こした大きな要因は2つある。1つは、中国が世界で最も早く新型コロナウイルス感染拡大を制御し、ロックダウンから経済を立ち直らせたという点だ。これは日本では首都圏で緊急事態宣言が続くなど、経済の正常化は1年を経ても実現できていないが、中国は個人の自由を抑制させることにより、約2~3カ月で正常化へとこぎつけることができた。抑圧されていた生活から抜け出した後のリベンジ消費の勢いは凄まじいものがあった。
2つ目は、人民政府主導の積極的な景気刺激策だ。多くの人民政府が農村部における自動車やテレビ、エアコン、洗濯機、冷蔵庫、PC、携帯電話、炊飯器、給湯器といったものの購入に対して補助金を支給する措置を打ち出した(例えば広東省など)。また、大都市では商品券を大量に発行し(北京市や上海市など)その多くは2020年末ないしは2022年の早い時期で失効するものとなった。多くの消費者がこの補助金政策に乗っかり消費を増やしたことで、自動車から白物家電、生活雑貨に至るまであらゆる業種で生産装置はフル操業となった。その結果、樹脂の需要は爆発的に増加し、需要は過去最高の伸びを記録した。
中国の吸い込みにより恩恵を受けるアジアの輸出型石油化学
国の輸入量増加によって中東諸国や韓国、シンガポール、台湾からの輸入が増加した。以下の表1に示したのは、2020年12月における中国の国別輸入の内訳だ。
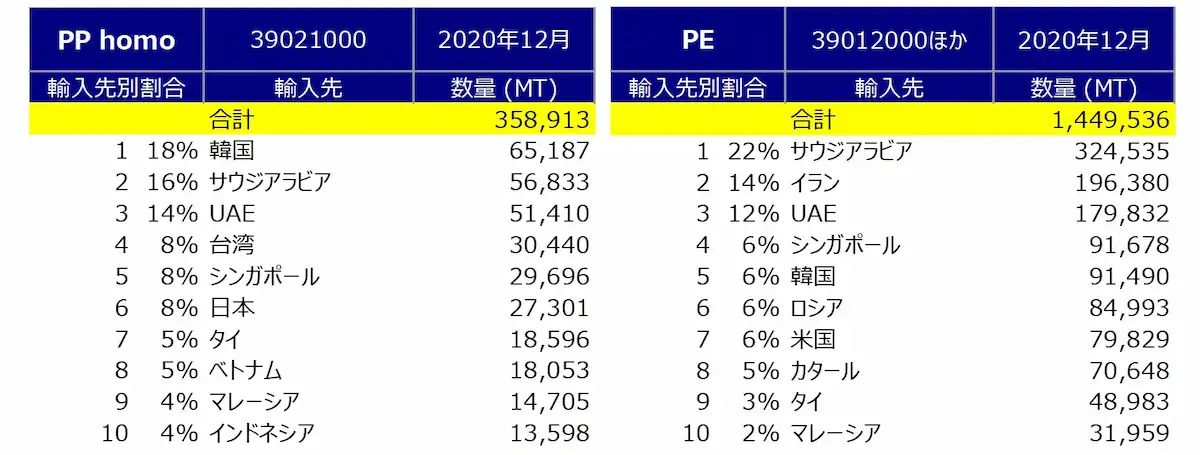
表1:2020年12月における中国の国別輸入の内訳
中東や東アジアからの輸入が多いことが分かる。サウジアラビアやUAEなどの中東諸国や、韓国など東アジアにおける輸出型石油化学拠点において、中国向けの旺盛な引き合いを背景に在庫が低位安定となり、相場が支えられたと言える。自国の内需のみで消化できない量を多く抱えるこれらの国々のサプライヤーはオファーを高めに設定しても売るのに困らなかった。そのため、ポリオレフィンの相場は原油が下落したにもかかわらず高値で推移し、石油化学のマージン拡大に貢献した。
なお、ポリプロピレンは韓国、サウジアラビア、UAEの上位3カ国で全体の約半数を占める。ポリエチレンもサウジアラビア、イラン、UAEで全体の48%を占めている。ポリエチレンはエタンなどガスから生産される米国やロシアからの輸入が、ポリプロピレンよりも多い。
2021~2022年で、中国の需要は調整が入る可能性も
コロナショックに打ち勝った中国において、いち早く消費喚起策が示されたことによって相場が良好に推移したのが2020年だった。しかし、多くの人々は毎年車や白物家電を購入するわけではない。また、2020年の異様なまでの需要増加に対して反動が来るとの見方も根強い。そのため、今後どこかのタイミングで中国の輸入量の伸びが鈍化すると見ておくべきだろう。ただし、シェール由来の石油化学品の新増設が遅れているほか、米国の供給不安もあり、2021年の石油化学品の相場は良好に推移すると想定される。
2回にわたって、「なぜ石油化学品の相場が強いのか」論じてきた。あらゆるマーケットにおいて追い風が続けば装置の新増設が計画され、相場も高値に調整が入るが、それがいつになるのかはまだ新規の判断材料と時間の経過が必要だ。定期的にマーケットを追っていきたい。
1985年生まれ。大学卒業後、総合化学メーカーに就職し、石化コンビナートの現場、ナフサの調達、合成樹脂の営業を経験。その後、ナフサ取引の仲介や情報誌の編集責任を務め、2026年5月に炭化水素リサーチ株式会社を創業(https://hc-r.co.jp/)。ナフサと石油化学業界必携のNaphtha Portalを立ち上げる。