ナイロン66について、サプライチェーンの脆弱性と今後の展望について解説する。
ナイロン66のサプライチェーン寸断、今後はどうなる?
2021.06.15
この記事では…
(執筆:柳本 浩希/ 石油化学コンサルタント)
「原料が入ってこない」という衝撃的な状況
デュポンや東レがナイロン66についてフォースマジュール(不可抗力、予期せぬ事態)を宣言するなど、現在ナイロン66を原料とするエアバックやエンジニアリングプラスチックは玉不足により、産業全体に納期の遅れや生産の停止など混乱が生じている。特に自動車業界にとっては、半導体の不足に続くサプライチェーンの寸断となり、世界経済がコロナ渦から抜け出しつつある中で痛手となった。
この供給不安の前から、ナイロン66の需給は需要の急激な増加を背景に逼迫しており、アジア相場は大幅に値を上げていた。旭化成はナイロン66繊維「レオナ」の価格について、2021年2月20日出荷分より1キロ当たり60円の値上げを実施。この他、宇部興産は2021年4月1日出荷分より1キロ当たり115円の値上げを実施。同じプラスチックという概念の範疇に入るポリオレフィンにおいて1キロ当たり20~25円の値上げがサプライヤーから打ち出されているが、それとはケタ違いの値上げとなっている。
これは、ひとえに2021年2月に米国を襲った大寒波により原料の供給が停止し、ナイロン66樹脂の生産がストップしてしまったことに起因する。しかし、これは今に始まったことではなくて、度々ナイロンを巡っては、供給不安が台頭してきた。
今回は、このナイロン66チェーンの脆弱性と今後の展望について見ていきたい。
そもそもナイロンはその化学構造からナイロン6とナイロン66に分けられる。前者は一般服飾向け繊維の需要が多く、後者はより強度や耐熱性が強化されることから、強化繊維のほか自動車や電子部品など工業部材向け需要が多い。
ナイロン6は、
ベンゼン→シクロヘキサン→アノン(シクロヘキサノン)→カプロラクタム
というバリューチェーンで生産され、シクロヘキサンやアノンといった中間原料のサプライヤーは比較的多く存在する。
一方、ナイロン66は、
ベンゼン→シクロヘキサン→アジピン酸→アジポニトリル→ヘキサメチレンジアミン→ナイロン66
と、そのバリューチェーンは長く、複雑となる。今回のナイロン66の供給不安は、このチェーンの中で避けて通ることのできない、アジポニトリルという化学品の生産装置停止に起因している。
2023年までは供給不安が続く可能性
現在、アジポニトリルは世界で下表の生産者が存在している。
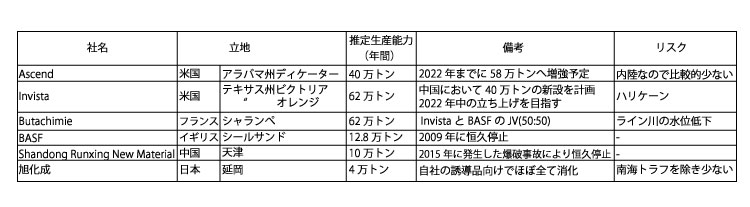
▲表1: アジポニトリルの生産者
※生産能力は厳密にいえば公表されていないため、一部小生推定による。
中国の生産者であるShandong Runxing New Materialが爆発事故を起こした際、アセンドのCEO が語った通り、アジポニトリルの生産には技術的に困難を伴い、ビジネスの参入障壁は高い。そのため、その他の汎用樹脂(PET、ナイロン6)における中間原料(PTA、MEG、アノン、カプロラクタムなど)とは異なり、中国のビッグプレイヤーによる生産ができない状況で、引き続き限られたプレーヤーしか生産できないものとなっている。
元々アジポニトリルは欧米のメーカーが生産特許を有しており、アジアでは唯一、旭化成が生産を手掛けていた(同社はナイロン66など誘導品まで自社グループ内でまで一貫生産している)。中国においても2015年に装置が新設されたが、試運転中に爆発事故が発生し、商業生産には至らず。実質的に世界のヘキサメチレンジアミン(ナイロン66の原料)はその原料の95%以上を欧米からの供給に頼る状況となった。
また欧州では、BASFが2009年にイギリス製シールサンド装置の老朽化およびコスト競争力低下を背景にアジポニトリル生産を停止。InvistaとBASFとの合弁会社(JV、ジョイントベンチャー)であるButachimieの装置が2020年に10万トン増強されたものの、世界のエンプラや塗料、添加剤向けヘキサメチレンジアミンの需要に追い付かず、慢性的な供給不足の状況となっていた。
今回、米国を襲った想定外の寒波により、AscendおよびInvistaが装置停止を背景にフォースマジュールを宣言。これによって年間で最大166万トン(世界の生産能力のうち79%)ものキャパシティが失われた。足元では順次稼働を再開しつつあるが、フォースマジュールはリフトされておらず、玉に不足感がある状況には変わりない。
これらの供給不安は何も今始まったことではない。ハリケーンが襲来するたびに米国の装置は停止してきたほか、欧州では少雨気象に伴いライン川の水位が下がり原料の輸入が停止することにより、装置の稼働ができないこともあった。そのような供給不安が高まるたびに、相場は跳ね上がってきたのだ。
もちろん、これだけ高値で売れる(つまり採算の良い)化学品は他になく、新増設の計画も浮上している。米国や中国における新増設計画(合計生産能力は年間58万トン)は既に着工しており、2023年にはそれらが立ち上がる見通し。しかし、稼働開始するまで、まだあと2年弱ある。それまではナイロン66チェーンは決してほかのプラスチックのように供給に余力がある状況にはなりえず、需給はタイトの状況が続くだろう。また、米国のハリケーンや欧州内陸部の渇水、装置トラブルについては、情報を定期的に仕入れ、十二分にアンテナを張っていただきたい。
なお、アジポニトリルから生産されるヘキサメチレンジアミンはHDI(ヘキサメチレンジイソシアネート)の原料にもなることから、ナイロン66のみならず、HDIを原料とする添加剤や塗料に対しても影響している点は申し添えたい。
代替素材への切り替えが始まっている
向こう2年は慢性的な供給不足が見込まれているナイロン66に対して、需要家は代替材の積極的な評価を急いでいる。PBT(ポリブチレンテレフタレート)やナイロン6でも代替できるような商材は、既に移行している模様だ。これにより、PBTやナイロン6の相場が上昇するという「玉突き事故」も発生している。
この他、ユニチカが発表したナイロン樹脂の新グレードであるゼコット「XecoT AG310A-64」、同「XecoT AG310A-67」、ナノコン「NANOCON M2090」は、ヘキサメチレンジアミンを原料に使用しないナイロン樹脂とされており、従来のナイロン樹脂と比較して、同等の機械的性質を有することから、主に自動車産業などにおいて採用が見込まれている。
このように、要求物性が代替材でも充足できるような用途では、ナイロン66から別素材へと離れる動きは今後も続くことが想定される。2023年にアジポニトリルの大規模な装置が立ち上げられ、供給不安が後退する頃には、想定されたヘキサメチレンジアミンの需要の伸びが鈍化し、反対に一時的に供給過多となる可能性も否めなさそうだ。ただし、そもそも生産できるサプライヤーが限定的である状況に変わりはなく(実質的に4社しかない)、稼働を調整すれば需給は容易に調整できることから、他の中間体のように相場が暴落することはないだろう。
<柳本浩希の関連記事>
|
|
|
|
1985年生まれ。大学卒業後、総合化学メーカーに就職し、石化コンビナートの現場、ナフサの調達、合成樹脂の営業を経験。その後、ナフサ取引の仲介や情報誌の編集責任を務め、2026年5月に炭化水素リサーチ株式会社を創業(https://hc-r.co.jp/)。ナフサと石油化学業界必携のNaphtha Portalを立ち上げる。