ウクライナ/ロシア情勢をめぐる石油化学市場の動向や今後の予測についてレポートする。
ウクライナ危機の影響は? 新冷戦になれば、原油・ナフサはさらなる価格上昇も――石油化学市場レポ
2022.03.02
この記事では…
(執筆:柳本 浩希/石油化学コンサルタント)
編集部より
ウクライナとロシアをめぐる情勢は日々変化しているため、本記事と併せて最新の報道をお確かめください。
原油相場は2022年2月24日12時時点でWTIが1バレル当たり97ドルの高値を付け、ブレントは節目の100ドルを突破した。ナフサは1トン当たり890ドルを超す水準へと上昇している。2021年10月26日の記事「原油・ナフサ価格の急騰」でもお伝えした通り、ロシアからのエネルギー供給についてはこれまでも新設の天然ガスパイプライン・ノードストリーム2(Nord Stream 2)の規格をめぐるドイツとの交渉を優位に進めるために供給制限を実施してきた。天然ガスや原油はこれによって高値を付けていたわけだが、新たに地政学的リスクが相場のさらなる高騰を招いている。今回は現状と今後の展望を速報したい。
2021年後半~現在のナフサ価格の動き
下の図1に示した通り、ナフサ価格(C&F JAPAN)は年明け以降上げ足を早め、900ドルをトライする展開となっている。
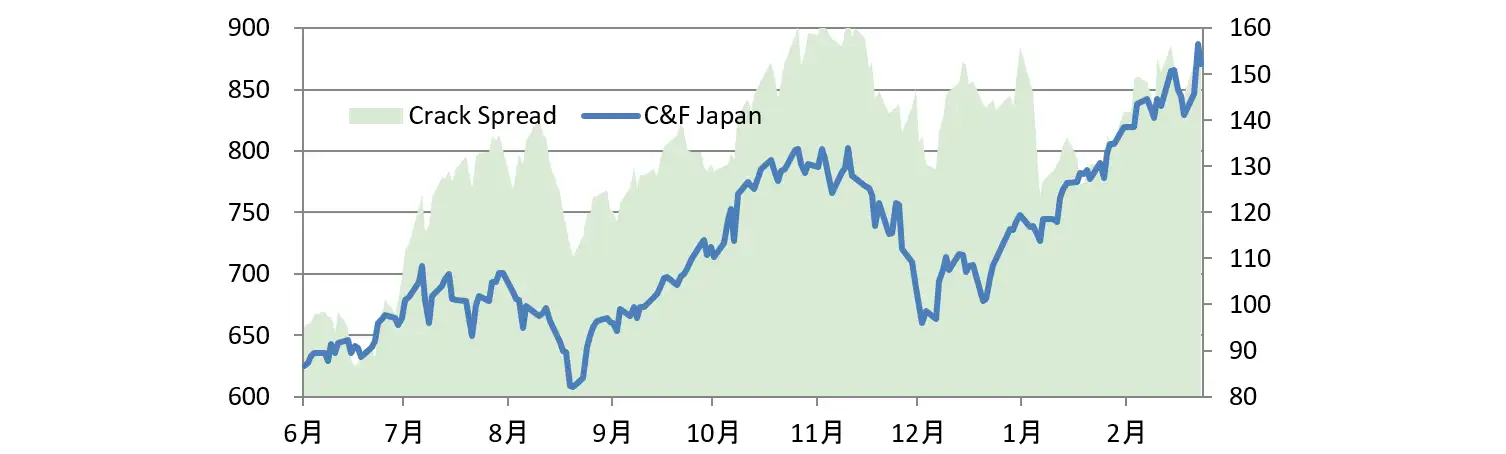
図1:ナフサ価格の推移(2021年6月~2022年2月)
2022年2Qの国産ナフサ価格は足元のスポット価格から算出すると1キロリットル当たり7万3600円へと上昇することが想定され、そうなった場合、リーマンショック直前の高値以来となる12年ぶりの水準となる。これは、ナフサ価格の上昇もさることながら、円安の進行も円建ての国産ナフサ価格を押し上げる結果となった。実際、2011~2012年に原油がブレントで110ドル、ナフサ価格が1000ドルを超える価格を付けていた際は、為替が約80円/ドルという円高環境にあった。つまり、ナフサ相場の水準以上に国産ナフサ価格は高値にあると言える。
年明け3カ月の出来事と石油化学市場――ウクライナ/ロシア情勢
年明けの約3カ月で何が変わったか? それは地政学的リスクである。需要が特別増えたわけでもなければ、供給が実際に減少したわけでもない。ウクライナのNATO入りに抵抗するロシアとウクライナの対立が武力衝突に発展する可能性が日を追うごとに高まっていき、今の状況に至っている。
ウクライナの原油や天然ガスはわずかであり、ウクライナの一部が仮にロシアに併合されても、特段エネルギーの供給に影響を与えない。しかし、ロシアの侵攻に対してNATO側は強力な経済制裁で呼応する構えを見せ、この報復はロシアから欧州へパイプラインで供給される天然ガスおよび石油の輸出停止という新たな報復を呼ぶことが想定された。実際、ドイツはロシアからの「ノルドストリーム2」の凍結を発表している。そのため、原油相場はうなぎ上りに値を上げたというわけだ。
2020年以降ことごとく原油相場の動向に対して強気予想し、そして全て的中させてきた米国金融大手ゴールドマンサックスは、2022年1月31日付ロイター社の調査で、ブレントが2022年2Qに95ドル、3Qには100ドルに達すると回答。調査に応じた証券会社42社の中ではモルガンスタンレーと共に最高値を予想した。まるでその後2月の相場上昇を予期するかのようで、ウクライナ問題の長期化とエネルギー相場の上昇を言い当てたと言える。
さて、エネルギー価格の上昇を嫌がる米国はサウジアラビアを始めとするOPECプラスに対して増産を再三依頼している。しかし、原油相場の高騰はむしろ国益にかなう産油国は応じず、足元では米国はイランに対して歩み寄る姿勢を見せ、核合意の再構築を通じて経済制裁を解き、同国から1日当たり130万バレルの増産を引き出そうとしている。しかし、アフガニスタンからの稚拙な撤退に続き、イランに対しても明確な譲歩をしたとなれば、米国国内のバイデン支持率をさらに後退させるリスクがあり、交渉は綱渡りとなるだろう。
ロシアからのエネルギー供給が減少し、イランによる増産も時間を要するとなると、世界の石油および天然ガスの需給は明らかにバランスタイトとなる。仮にロシア産原油や天然ガスに対し、現在のイランと同じようなドル決済の凍結など、強力な制裁が加えられると、あらゆる石油製品の価値は引き上げられるだろう。ブレント原油は120ドル台まで、ナフサ価格は1000ドルも見えてくる。為替を115円とすれば、国産ナフサ価格は1キロリットル当たり8万3500円を付けることになる。合理的な価格である。
柳本が想定する「2つのシナリオ」
今後の見通しについて個人的な形而上学を展開すると、2つのシナリオが想定されるだろう。
1つはロシアがウクライナ東部の2つの州の独立支援と、見掛け上合法的な手続きを経た領土併合(クリミア併合と同じ手法)で終わるケース。これは長期的な視点で考えるとロシアにとり非常に戦略的な案であり、経済制裁の応酬は限定的となり、エネルギー価格の高騰も沈静化されるだろう。
そしてもう1つは、ロシアがウクライナ全土への攻撃を展開し、民間人の犠牲も厭わず武力をもってウクライナのNATO加盟を阻止する(主権を侵害する)ケース。これは新しい東西冷戦の始まりとなり、双方の応酬は中東や中国、日韓台湾など他地域も巻き込んでエスカレートすることになるだろう。先進国はロシアの外貨収入を断つ方向で制裁を加えるのと同時に、エネルギー価格の高騰を引き受けることになる。前掲の水準まで原油、ナフサ価格が値上がりしても全く不思議ではない。
錯綜するメディアの情報、どこを見たらいいか
なお、日本の主要メディアによる報道はやや陳腐さが否めず、当該国際情勢を見極める上で2点参考となるものを紹介したい。
まず、ロシア側の侵攻の論理について、テレビ東京の以下の解説(YouTube)が有益であった。
また、NATOの東方拡大がなかったとしても、ロシアは大ソビエトの復権を目指し東欧地域の自由主義化を許さず、侵攻していたであろうという冷静な論考が米国の政治学者フランシス・フクヤマ(Francis Fukuyama氏)によって提示されており、同時に参考にされたい。
>>Dangerous Revisionism(英語):American Purpose
筆者注:本稿は2022年2月24日時点での情報に基づき執筆しています。執筆者は価格予想などの責任について一切を負いません。
<柳本浩希の関連記事>
|
|
|
|
1985年生まれ。大学卒業後、総合化学メーカーに就職し、石化コンビナートの現場、ナフサの調達、合成樹脂の営業を経験。その後、ナフサ取引の仲介や情報誌の編集責任を務め、2026年5月に炭化水素リサーチ株式会社を創業(https://hc-r.co.jp/)。ナフサと石油化学業界必携のNaphtha Portalを立ち上げる。